保险行业大咖纷纷转投第三方保险中介机构 背后动因与行业变革
保险行业出现了一个引人注目的现象:越来越多的保险行业大咖——包括保险公司高管、资深精算师、金牌销售总监等——纷纷离开传统保险公司,转投第三方保险中介机构。这一趋势不仅折射出保险市场结构的深层变化,更预示着行业价值链的重构。本文将从多个维度分析这一现象背后的原因。
一、产销分离大势所趋,中介渠道崛起
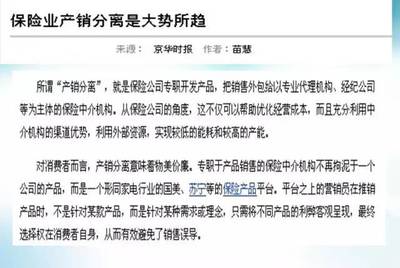
传统保险公司长期采用“产销合一”模式,即自己开发产品、自己组建销售队伍。但随着市场竞争加剧和消费者需求多样化,这种模式的弊端逐渐显现:产品同质化严重、销售成本高企、客户体验割裂。监管层近年来也明确推动“产销分离”,鼓励保险公司专注于产品设计和风险管理,将销售环节交给专业中介。第三方保险中介机构由此迎来政策红利,成为连接多家保险公司与消费者的重要桥梁。大咖们正是看准了这一结构性机会。
二、产品线更丰富,满足客户多元化需求
在单一保险公司,销售人员只能销售自家产品,难以满足客户在不同生命周期、不同风险场景下的个性化需求。而第三方中介可以代理数十家甚至上百家保险公司的产品,从重疾险、医疗险到年金险、终身寿险,甚至财产险和责任险,真正做到“货比三家”。对于保险大咖而言,这意味着他们可以站在更客观的立场,为客户量身定制方案,从而赢得更深层次的信任。这种“顾问式销售”的价值远高于单纯的产品推销。
三、收入模式更灵活,天花板更高
传统保险公司的基本法往往层级繁多、利益分配固化,一线销售人员的佣金比例有限,晋升通道也容易遭遇瓶颈。第三方中介则通常采用扁平化的合伙人制度,佣金和续期利益直接与业绩挂钩,多劳多得,且可以组建自己的团队,享受裂变式增长。对于拥有客户资源和团队管理能力的大咖来说,中介平台提供了更高的收入天花板和更大的自主权。部分中介还允许销售多元化金融产品,进一步拓宽收入来源。
四、创业化趋势与个人品牌增值
在传统保险公司,个人往往被绑定在公司的品牌之下,离职后难以带走客户和团队。而加入第三方中介,更像是一种轻创业:大咖可以带着自己的团队和客户资源平移,同时借助中介平台的系统和培训,打造个人品牌。一些头部中介机构还推出股权激励、合伙人晋升等机制,让优秀的保险从业者真正成为“事业合伙人”。这种身份转变,对追求职业成就感和财务自由的大咖具有强烈吸引力。
五、科技赋能与专业升级
第三方保险中介机构在数字化方面往往更为积极。它们开发智能展业工具、客户管理系统、在线核保理赔平台,甚至利用大数据和AI进行精准营销和风险分析。大咖们加入后,可以借助科技手段提升效率,降低展业难度。与此中介机构重视专业培训,鼓励考取CICE、CFP等专业资格,推动从业者从“销售员”向“风险管理顾问”转型。这种专业升级也契合了消费者对高品质保险服务的期待。
六、行业生态变革的必然结果
从更宏观的视角看,保险行业正从“公司时代”走向“平台时代”。保险公司越来越像产品供应商和资金管理人,而中介平台则成为触达客户、整合需求的服务商。这种生态分工在国际成熟市场已是常态——例如美国的独立代理人渠道占据寿险市场半壁江山。中国保险中介市场虽然起步较晚,但增速迅猛,头部机构已经获得资本青睐,品牌效应初显。大咖们的集体转投,正是对行业趋势的理性回应。
转投中介并非没有挑战。中介机构之间的竞争同样激烈,监管对中介的合规要求日益严格,大咖们也需要适应从“管理者”到“创业者”的角色转变。但第三方保险中介机构凭借政策支持、产品丰富、收入灵活、科技赋能等优势,正成为保险行业人才高地。随着更多大咖的加入,中介机构将加速专业化、职业化进程,进而推动整个保险产业链的升级。对于消费者而言,这意味着更客观的推荐、更优质的服务和更全面的保障。
如若转载,请注明出处:http://www.sznlz.com/product/35.html
更新时间:2026-10-28 01:10:42